
지난 6월, 무려 138만 명이 가입하며 엄청난 화제를 모았던 ‘청년미래적금’ 1차 모집 기억하시나요? 사실 저도 당시 접속자가 너무 몰려서 앱이 먹통이 되는 바람에 신청을 차일피일 미루다 결국 기간을 놓치고 엄청난 후회를 했었거든요. 😭 저처럼 아쉬워하셨던 분들, 1차 심사에서 서류 미비로 아깝게 탈락하셨던 분들에게 그야말로 ‘단비’ 같은 소식이 찾아왔습니다.
바로 2026년 10월 7일부터 청년미래적금 2차 가입 신청이 공식적으로 시작된다는 금융위원회의 확정 발표가 9월 16일에 있었기 때문입니다! 게다가 이번 2차 모집에서는 기존 5년 만기의 ‘청년도약계좌’ 가입자들에게 합법적으로 갈아탈 수 있는 기회까지 한 번 더 부여한다고 하니, 청년층 사이에서 다시 한번 엄청난 가입 대란이 일어날 것으로 예상됩니다.
오늘은 딱딱한 정부 공고문을 벗어나, 제가 직접 심사 조건과 은행별 약관을 파헤치며 알게 된 ‘진짜 꿀팁’들을 총망라해 드릴게요. 내 월급으로 가입이 되는 건지, 청년도약계좌에서 어떻게 넘어오는 게 이득인지 지금부터 아주 쉽고 자세하게 씹어 먹어 보겠습니다! 🚀
1. 10월 7일 시작! 2차 신청 상세 일정 및 프로세스 🗓️
가장 중요한 일정부터 확실히 체크하고 넘어가야겠죠? 지난 1차 모집 당시 전체 미통과자의 절반 이상(약 40만 명)이 단순 가구원 동의 누락 등 절차 미비로 탈락했습니다. 이번에는 일정을 스마트폰 캘린더에 미리 박아두고 실수 없이 진행해 봅시다.
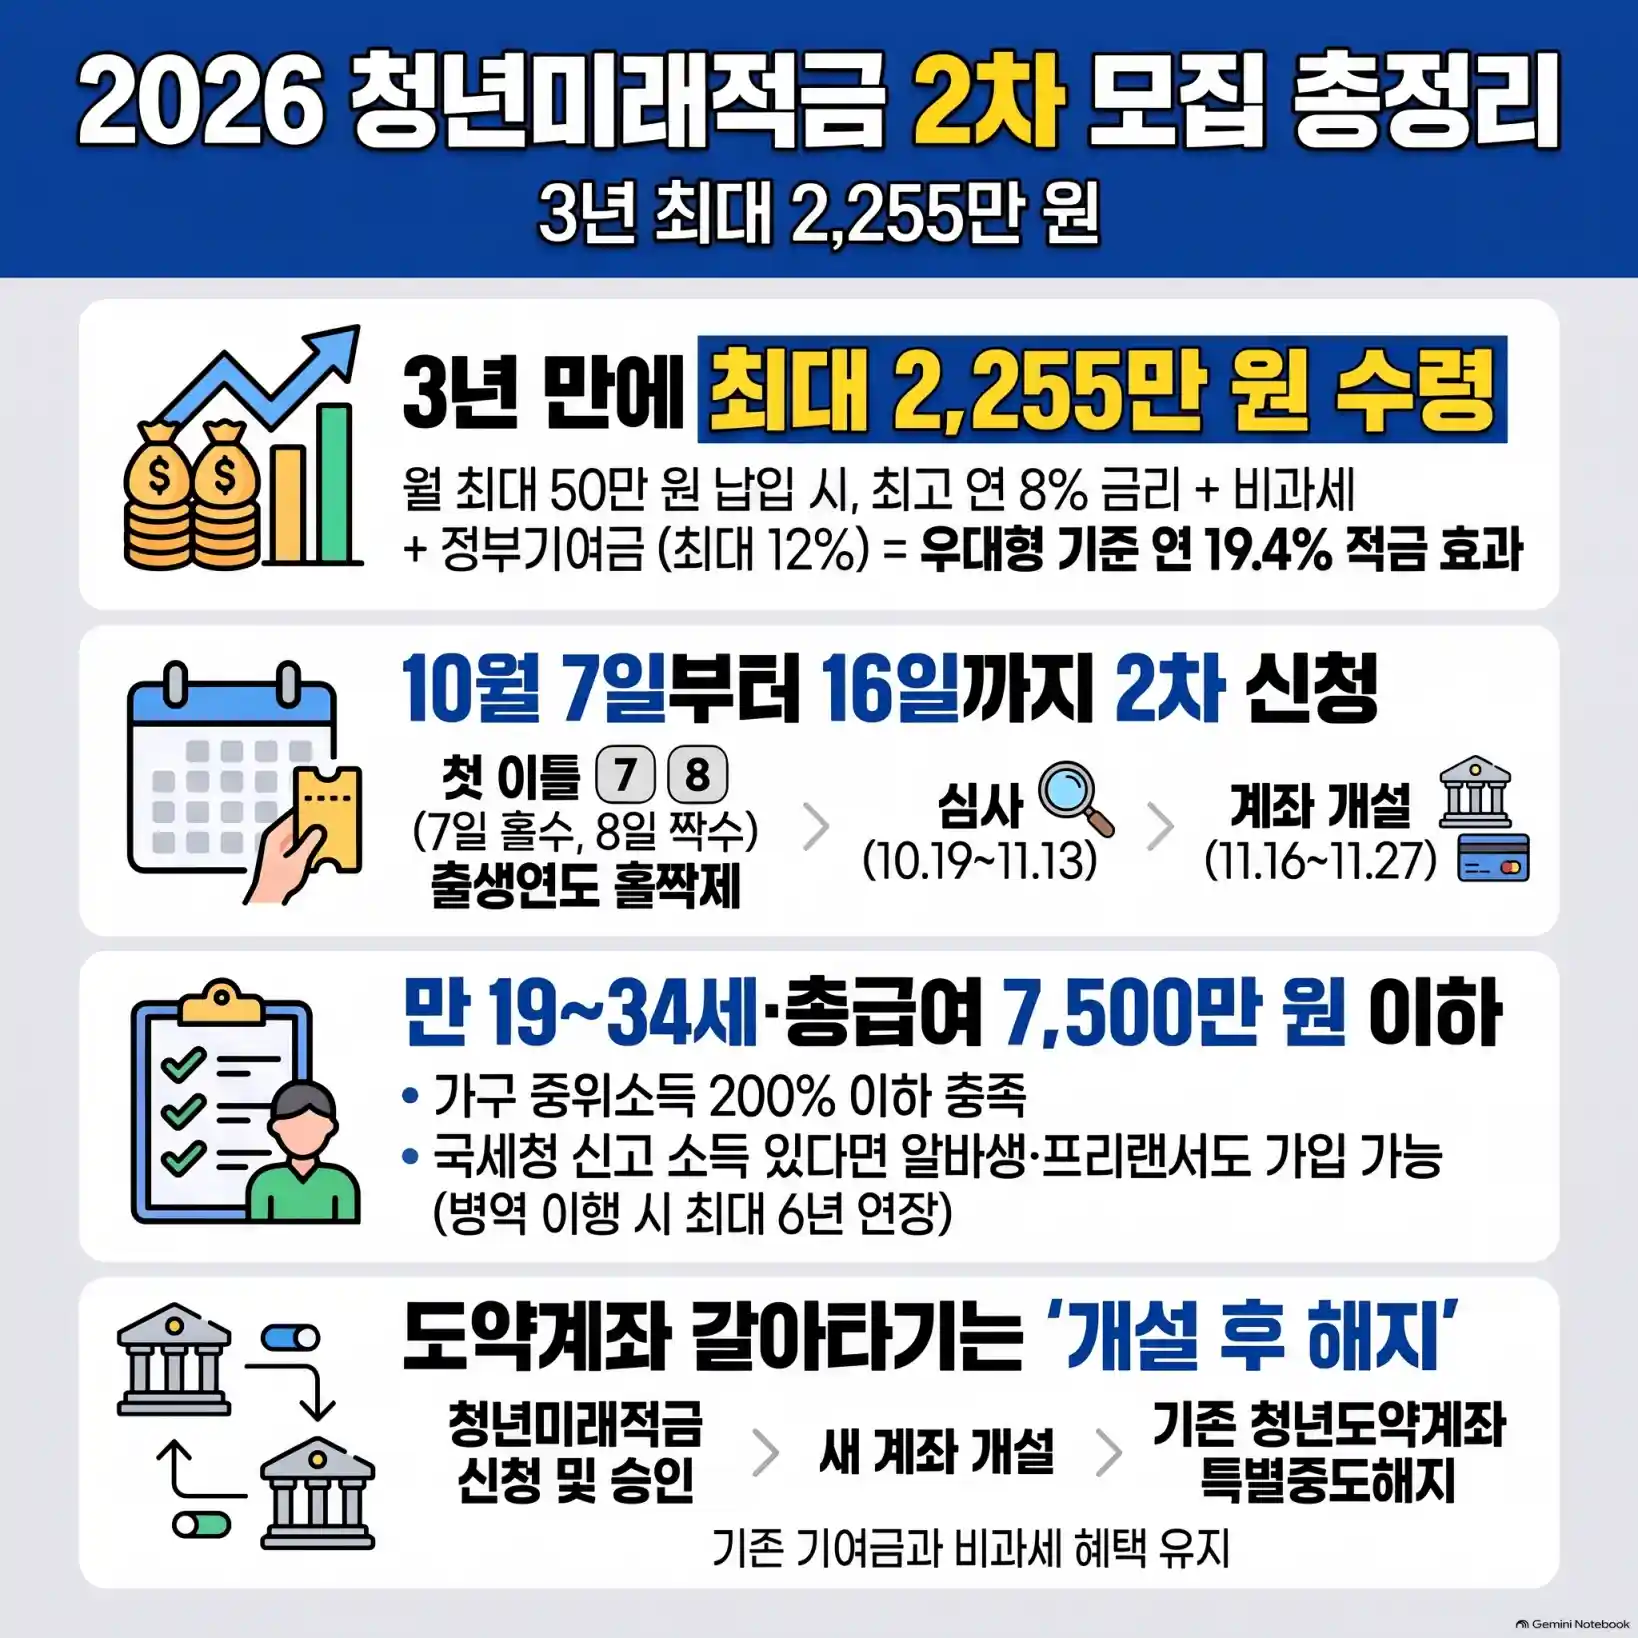
금융위원회와 서민금융진흥원의 공고에 따르면, 신청 프로세스는 크게 ‘신청 → 자격 심사 → 계좌 개설’의 3단계로 진행됩니다. 특히 초기 접속 폭주를 막기 위해 첫 이틀은 ‘출생연도 끝자리 홀짝제’가 적용되니 내 순서를 꼭 확인하세요.
[청년미래적금 2차 신청 진행 캘린더]
| 진행 단계 | 상세 일정 | 세부 운영 방식 및 팁 |
|---|---|---|
| 가입 신청 접수 | 2026.10.7(수) ~ 10.16(금) |
|
| 가입 요건 심사 | 2026.10.19(월) ~ 11.13(금) | 서민금융진흥원에서 국세청 ’25년 확정 소득 및 주민등록 기반 가구 소득 종합 검증 진행 (서류 미제출자 재안내 기간 포함) |
| 최종 계좌 개설 | 2026.11.16(월) ~ 11.27(금) | 심사 통과 카톡(알림톡) 수령 후, 14개 취급 은행 앱에 접속하여 최종 계좌 개설 및 1회차 납입 개시 |
여기서 한 가지 팁을 드리자면, 가급적 은행 앱이 안정화되는 오전 10시 이후나 오후 시간대에 신청하시는 것을 권장합니다. 첫날 오픈런을 하듯 몰리게 되면 본인인증 지연이 발생할 수 있습니다.
지난번에 심사 탈락 카톡을 받으셨나요? 소득 초과가 아니라 ‘가구원 동의 절차 미비’로 탈락하신 분들(약 40만 명)은 이번 2차 기간에 알림톡이나 웹페이지를 통해 가구원(부모님, 배우자 등) 정보 제공 동의만 제때 완료하시면 무사히 통과하실 수 있습니다! 알림톡을 무심코 넘기지 마세요.

2. 나는 가입이 될까? 나이와 소득 자격 요건 파헤치기 🔍
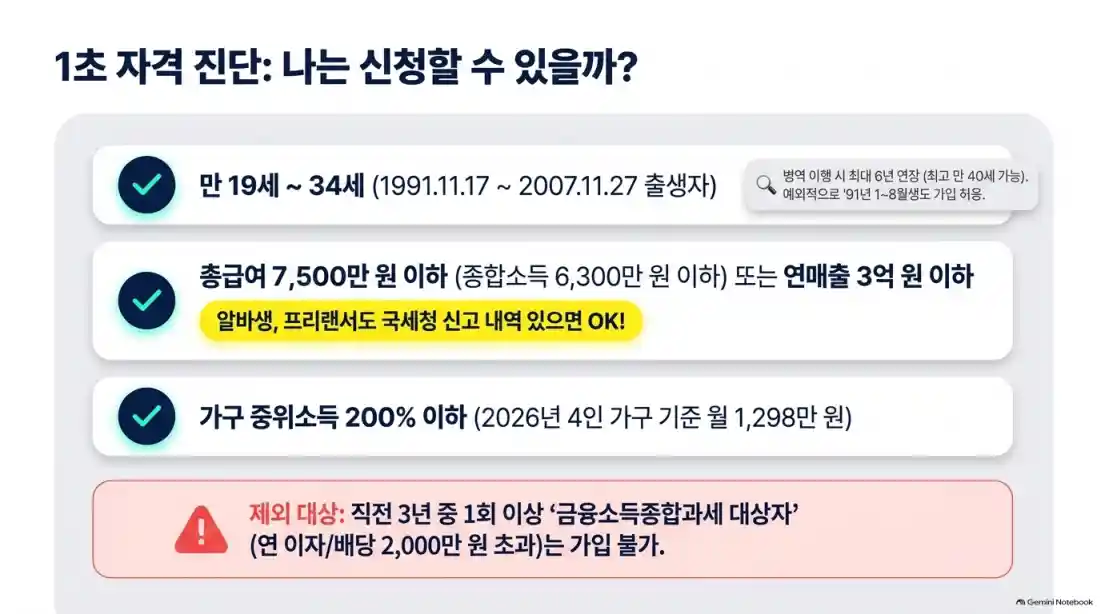
그렇다면 누가 가입할 수 있을까요? 정부 기여금이 들어가는 정책 상품인 만큼 ‘나이, 개인소득, 가구소득’ 3가지 허들을 모두 넘어야 합니다. 하지만 겉보기보다 조건이 아주 까다롭진 않습니다. 하나씩 뜯어볼까요?
① 나이 요건: 만 19세 ~ 34세 청년
원칙적으로 가입 연령은 계좌 개설일 기준 만 19세에서 만 34세입니다. 이번 2차 모집 기준으로 계산해보면, 1991년 11월 17일부터 2007년 11월 27일생까지가 대상입니다.
하지만 대한민국 남성이라면 군 복무 기간이 있죠? 병역 이행자는 복무 기간을 최대 6년까지 나이 계산에서 빼줍니다. 즉, 2년 군대를 다녀왔다면 현재 나이가 만 36세여도 만 34세로 인정받아 가입이 가능하다는 사실! (최대 만 40세까지 혜택을 볼 수 있어요).
② 소득 요건: 직전 연도(2025년) 확정 소득 기준
가장 헷갈려하시는 부분입니다. 심사 기준은 2026년 현재가 아니라, 2025년 국세청 확정 소득자료를 바탕으로 진행됩니다. (아르바이트, 배달 라이더, 유튜버 등 국세청에 신고된 소득만 있다면 가입 가능! 단, 완벽한 ‘무직’은 불가합니다.)
- 일반형 지원 (매칭 6%): 총급여액 7,500만 원 이하 (종합소득 6,300만 원 이하) 또는 연 매출 3억 원 이하 소상공인
- 우대형 지원 (매칭 12%): 총급여액 3,600만 원 이하 (종합소득 2,600만 원 이하)의 중소기업 재직자 및 신규 취업자, 또는 연 매출 1억 원 이하 소상공인
- 가구 소득 조건: 가입자 본인이 속한 가구의 기준 중위소득이 200% 이하여야 합니다. (참고로 2026년 기준 4인 가구 중위소득 200%는 월 1,298만 원 수준이라 상당히 넉넉합니다. 맞벌이 2인 가구는 250%까지 완화 적용!)
현재 정부는 내년 예산안을 통해 우대형 기여금 매칭 비율을 12%에서 15%로(지방 중기는 무려 25%!) 올리는 방안을 국회에 제출했습니다. 이 예산안이 통과되면, 이번 2026년에 가입한 분들에게도 상향된 우대 기여금이 소급 적용된다고 하니 조건이 되신다면 무조건 가입해두는 것이 금상첨화입니다.
3. 만기 수령액은 과연 얼마? 최대 연 19.4% 금리 효과 🧮
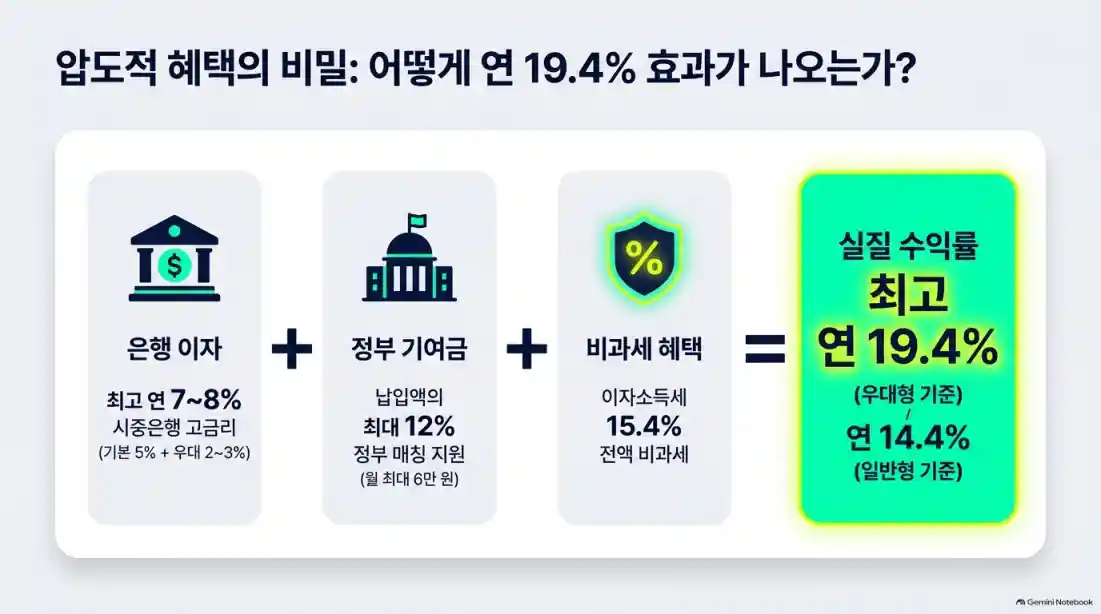
“월 50만 원씩 3년 부으면 도대체 얼마를 받는 걸까?” 머리 아프게 계산하실 필요 없습니다. 청년미래적금의 수익 구조는 크게 원금 + 은행 이자 + 비과세 혜택 + 정부 기여금의 4가지 콤보로 이루어집니다.
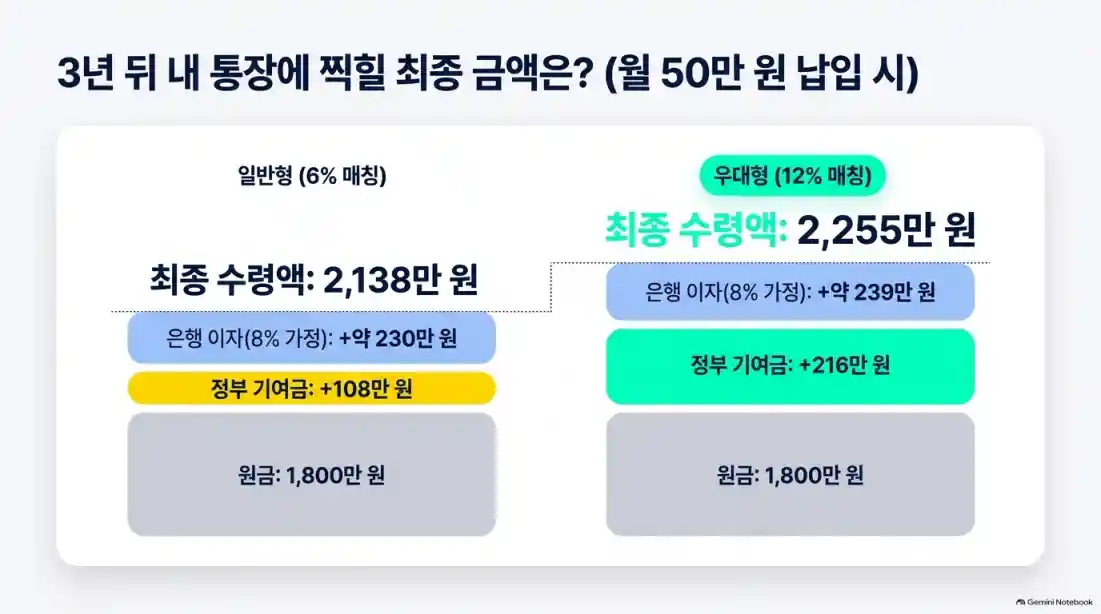
우대형 가입자가 매월 50만 원 한도를 꽉 채워 3년간 부었을 때(은행 최고 금리 연 8.0% 가정 시), 일반 시중은행의 단리 연 19.4% 적금에 가입한 것과 동일한 효과를 발휘합니다. 직접 수치를 확인해 보세요.
🔢 청년미래적금 만기 수령액 시뮬레이터
월 납입액과 본인의 가입 유형을 선택하면 3년(36개월) 뒤 세금 0원 혜택이 적용된 예상 만기 금액을 계산해 드립니다. (※ 은행 기본+우대 합산 금리 8.0% 가정 시 산출)
계산해보셨나요? 50만 원씩 3년을 넣으면 원금은 1,800만 원인데, 우대형의 경우 이자 약 239만 원과 기여금 216만 원이 붙어 무려 2,255만 원으로 돌아옵니다! 일반 시중 적금에서는 상상할 수 없는 수익률이죠. 자산 증식의 강력한 디딤돌이 될 것입니다.
4. 청년도약계좌 가입자 주목! 손해 0원 ‘갈아타기’ 비법 🔄
이번 2차 가입의 핵심 관전 포인트는 단연 청년도약계좌 갈아타기 허용입니다. 많은 청년들이 5년이라는 긴 만기와 월 70만 원의 납입 한도에 부담을 느껴 3년짜리 청년미래적금으로 이동하고 싶어 했죠. 하지만 두 상품은 정부 예산이 투입되므로 동시 중복 가입이 원칙적으로 불가능합니다.
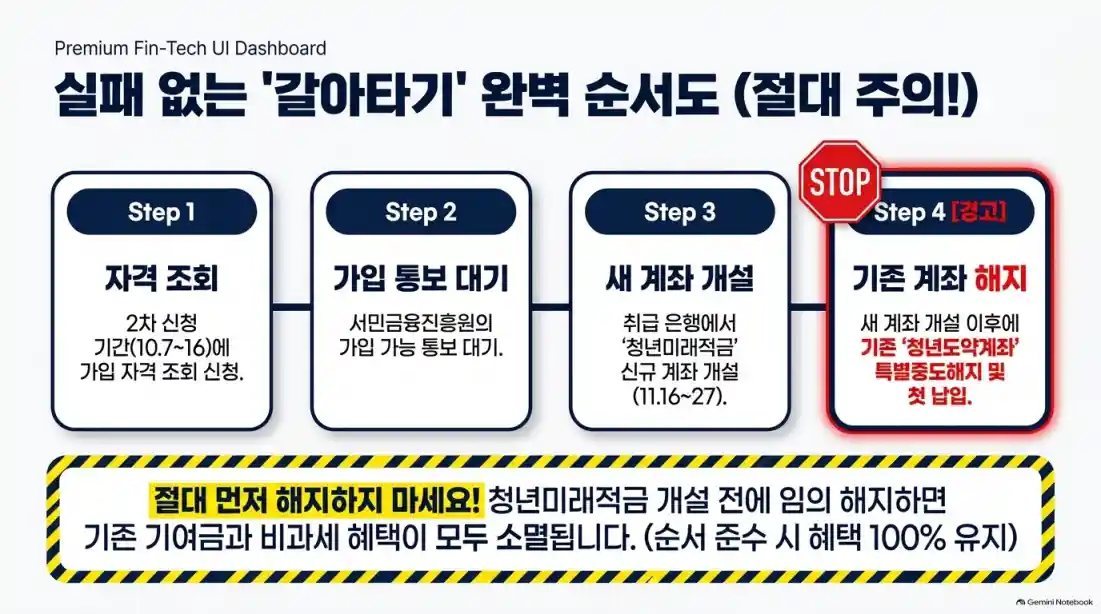
그렇다고 무턱대고 도약계좌를 먼저 해지해버리면 그동안 모은 정부 기여금과 비과세 혜택이 싹 날아가는 대참사가 발생합니다. 반드시 아래의 순서를 기계적으로 지켜주셔야 합니다.
✨ 완벽한 환승을 위한 무결점 5단계 (순서 엄수!)
- 1단계: 자격조회 신청 (10.7~10.16)
일단 지금 가진 청년도약계좌를 가만히 둔 상태로, 14개 은행 앱을 통해 청년미래적금 가입 신청부터 던집니다. - 2단계: 심사 통과 카톡 수령 (10월 말~11월 중순)
서민금융진흥원으로부터 “당신은 청년미래적금 가입 대상입니다”라는 확정 알림톡을 받습니다. - 3단계: 깡통 계좌 개설 (11.16~11.27)
은행 앱에 접속하여 잔액이 0원인 청년미래적금 신규 계좌를 먼저 생성합니다. (절대 먼저 입금하지 마세요!) - 4단계: 특별중도해지 신청
청년미래적금 계좌가 눈앞에 생성된 것을 확인한 직후, 기존 청년도약계좌 메뉴로 들어가 ‘청년미래적금 가입 목적’의 특별중도해지를 신청합니다. 이때 기존 도약계좌의 이자와 기여금을 100% 챙길 수 있습니다! - 5단계: 납입 개시
도약계좌가 해지된 다음 날부터, 새로 만든 청년미래적금에 1회차 납입을 시작하면 미션 컴플리트!
청년도약계좌에서 받은 해지 수령금을 청년미래적금에 ‘일시납’으로 몽땅 밀어 넣는 기능은 이번 상품에서 지원하지 않습니다. 해지된 목돈은 예금 등으로 따로 묶어두고, 미래적금에는 다시 월 최대 50만 원씩 새롭게 부어야 합니다.
5. 실전 예시: 직장인 K씨의 우대금리 확보 전략 📚
이론만 들으면 복잡하시죠? 지방의 한 중소기업에서 연봉 3,200만 원을 받고 일하는 제 친구 K의 사례를 통해 전략을 세워봅시다.
사례 주인공 K씨 (만 29세)
- 소득 상황: 2025년 기준 연봉 3,200만 원, 중소기업 재직 중 (가구소득 중위 150% 이하 충족)
- 계좌 상태: 작년에 가입한 청년도약계좌에 500만 원이 묶여 있음
- 가입 목적: 3년 뒤 전세 자금 마련을 위해 더 높은 수익률을 원함
K씨의 맞춤형 대응 전략
1) K씨는 총급여 3,600만 원 이하 중기 재직자이므로, 당연히 정부기여금 12%를 주는 ‘우대형’ 대상자입니다.
2) 주거래 은행의 우대금리 요건을 살핍니다. 급여이체, 첫 거래, 카드 실적 등으로 연 7~8% 금리를 맞출 수 있는 은행을 타겟으로 정합니다.
3) 10월 7일 (홀수년생) 신청일에 맞춰 가입 심사를 넣고, 승인 후 도약계좌 특별해지 트리를 탑니다. 도약계좌에 있던 500만 원 중 일부를 미래적금의 자동이체 통장에 연결해 두어 납입 부담을 줄입니다.
최종 결과 예측
– 청년도약계좌는 원금 손실 없이 비과세 이자와 기여금을 모두 챙기며 안전하게 종료되었습니다.
– 3년 뒤 K씨는 원금 1,800만 원에 상향된 우대기여금(국회 통과 시 15%~25% 소급 적용)까지 얹어 최소 2,300만 원 이상의 시드머니를 손에 쥐게 됩니다.
이처럼 본인의 소득 구간을 정확히 알고, 어떤 타이밍에 기존 상품을 전환할지 미리 계획을 짜두면 자산이 불어나는 속도를 극대화할 수 있습니다.
마무리: 청년미래적금, 놓치면 후회할 자산 증식 치트키 📝
지금까지 2026년 10월 7일부터 재개되는 ‘청년미래적금 2차 신청’에 대한 모든 것을 낱낱이 파헤쳐 보았습니다. 만기가 3년으로 짧아졌고, 정부 지원금의 볼륨은 커졌으며, 청년도약계좌의 탈출구까지 열어주었다는 점에서 현존하는 최고의 정책 금융 상품이라 부르기에 손색이 없습니다.
10월 7일 수요일부터 시작되는 접수 일정 꼭 알람 설정해 두시고, 본인의 출생연도(홀/짝)에 맞춰 여유롭게 신청하시길 바랍니다. 블로그 하단의 자주 묻는 질문(FAQ) 섹션도 꼼꼼히 읽어보시면 애매했던 궁금증이 모두 해결되실 겁니다. 더 궁금하신 점은 언제든 댓글로 남겨주시면 빠르게 답변드릴게요~ 모두들 부자 되는 3년의 첫걸음을 성공적으로 내딛기를 응원합니다! 😊
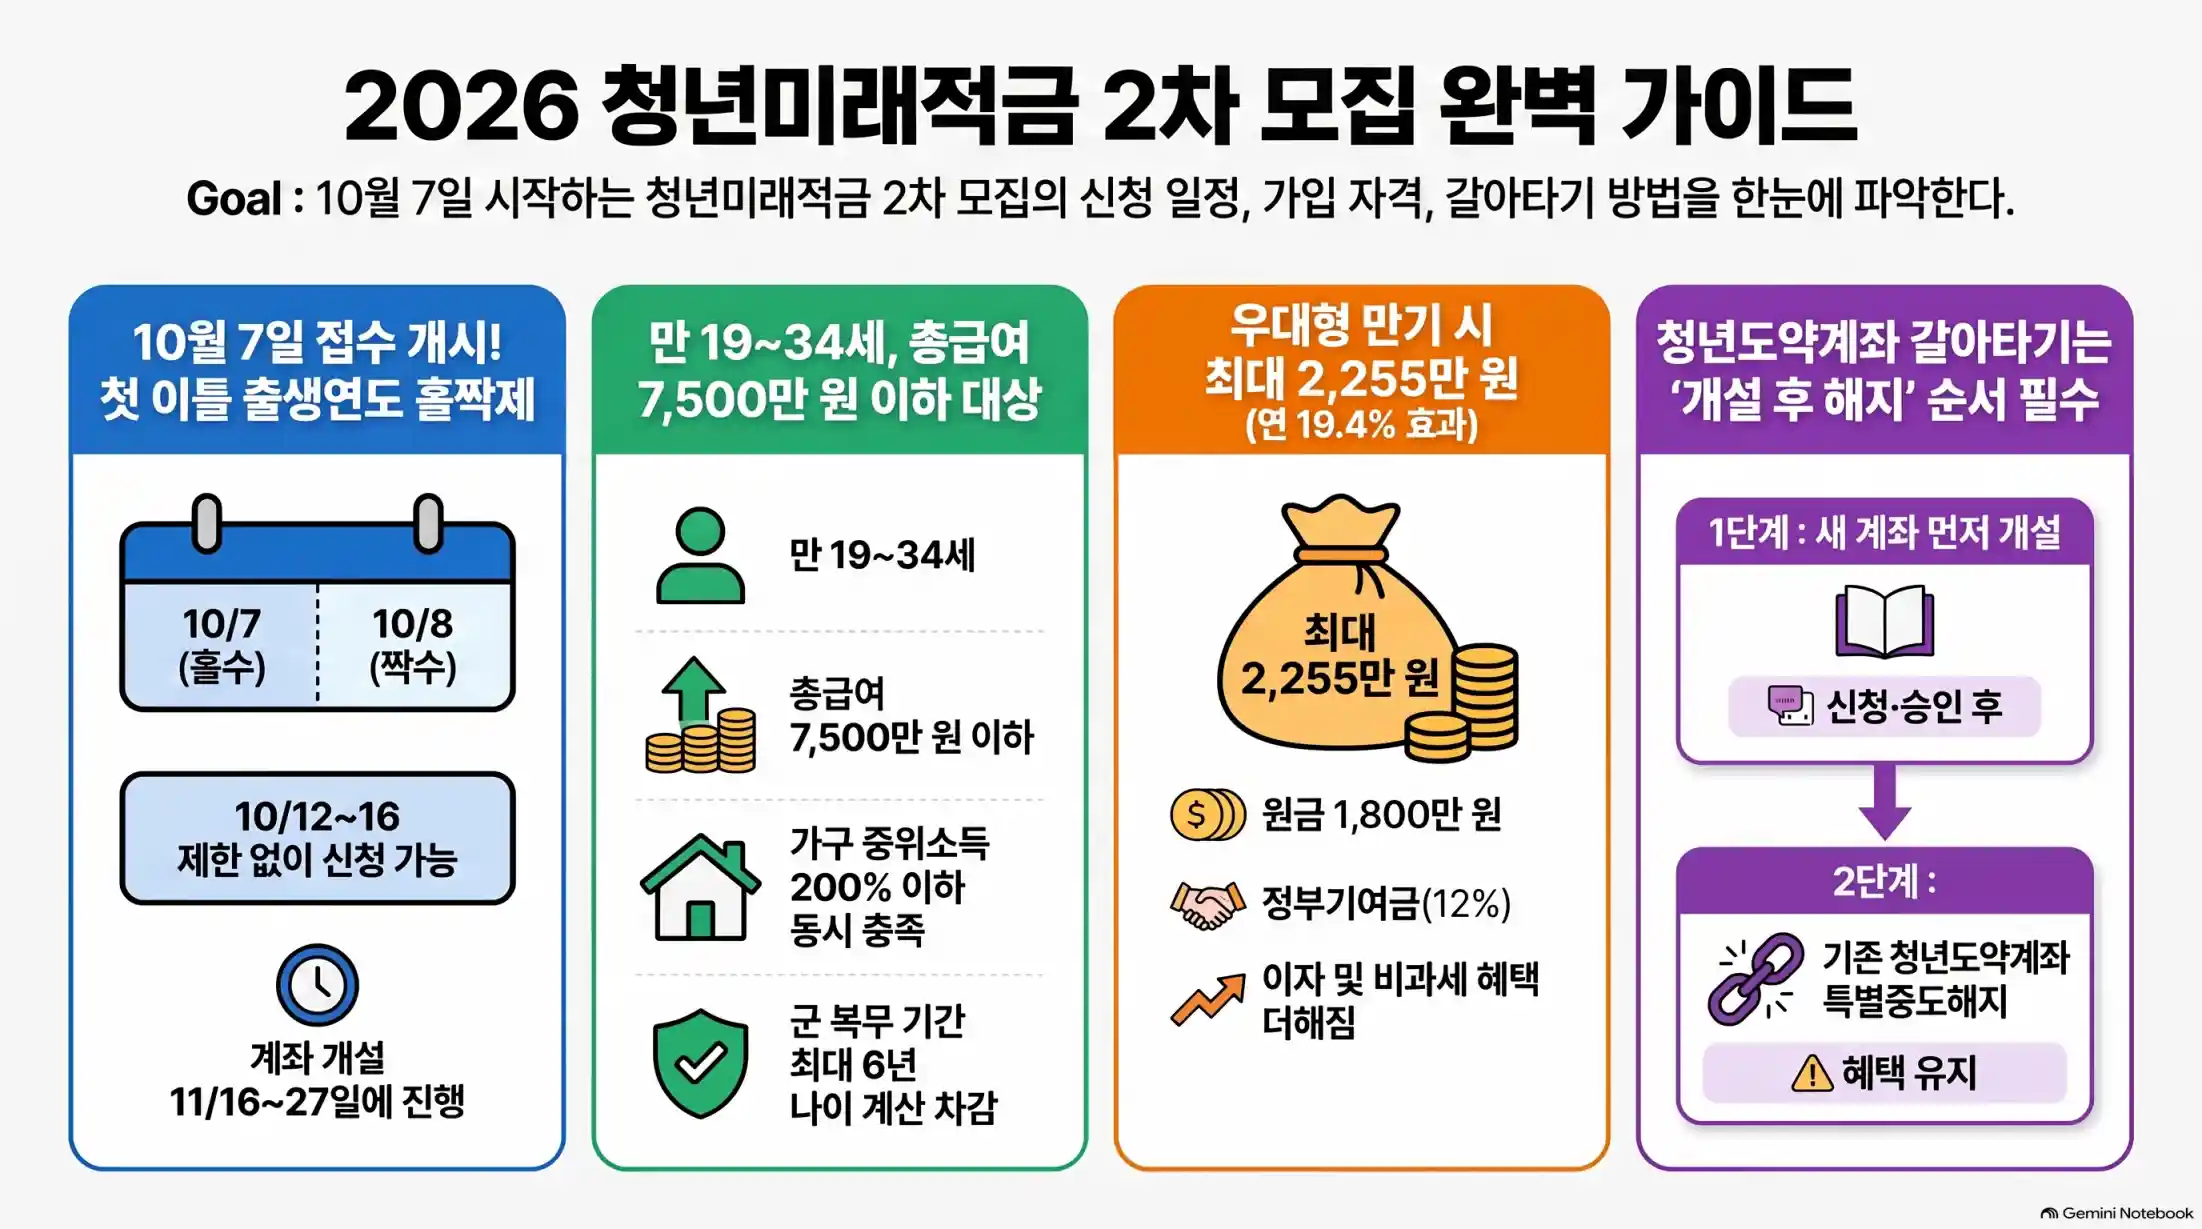
청년미래적금 2차 신청 원페이지 요약
자주 묻는 질문 (FAQ) 완벽 정리 ❓
※ 본 콘텐츠는 정보 제공 목적으로 작성되었으며, 개인별 심사 결과 및 세부 약관은 금융기관 심사에 따라 달라질 수 있으므로 전문가의 구체적인 상담을 대신할 수 없습니다. 취급 은행 앱 및 서민금융진흥원 콜센터(1397)를 통해 최종 확인하시기 바랍니다.


