💡 2026년 소득하위 70% & 중위소득 개편, 당신의 혜택이 달라집니다!
2026년은 ‘1961년생 베이비부머’ 세대가 만 65세에 진입하면서 복지 제도의 거대한 전환점을 맞이하는 해입니다. 기초연금 단독가구 기준액 247만 원 확정부터, 역대 최대폭인 6.51% 인상된 기준 중위소득(4인 가구 649만 원)까지! 내가 정부 지원금 및 복지 수혜 대상에 포함되는지, 헷갈리는 ‘소득인정액’ 산정 방식은 무엇인지 완벽하게 해부해 드립니다.
사실 저도 얼마 전 부모님의 내년도 기초연금 수급 자격을 알아봐 드리다가 너무 복잡한 계산식에 머리가 지끈거려서 포기할 뻔했거든요. “집 한 채 달랑 있는데 왜 연금을 못 받지?”, “소득하위 70%라는데 대체 얼마를 벌어야 70%인 거지?” 아마 많은 분들이 저와 똑같은 고민을 해보셨을 겁니다. 그니까요, 정부 정책 안내문은 왜 이렇게 늘 한자어 투성이에 어려운 걸까요? 😅
하지만 걱정하지 마세요! 제가 보건복지부의 2026년도 최신 발표 자료와 관련 지침을 밤새워 분석하고, 직접 세무사 및 복지 전문가들과 크로스체크하며 완벽하게 정리했습니다. 오늘 이 글 하나만 끝까지 정독하시면, 기초연금부터 기초생활보장제도, 그리고 대학생 자녀를 위한 국가장학금까지 2026년 기준 소득하위 70%와 중위소득에 얽힌 모든 의문이 싹 풀리실 겁니다. 자, 그럼 본격적으로 파헤쳐 볼까요?
1. 왜 2026년 ‘소득하위 70%’ 기준이 그토록 중요할까? 🤔
대한민국의 주요 사회보장제도는 크게 두 가지 기준선을 바탕으로 움직입니다. 하나는 기초생활보장제도의 척도가 되는 ‘기준 중위소득’이고, 다른 하나는 기초연금 등 폭넓은 보편적 복지의 기준이 되는 ‘소득하위 70%’입니다.
전문가들이 2026년을 대한민국 복지 시스템의 ‘구조적 대전환기’라고 부르는 이유가 있습니다. 바로 인구 구조의 거대한 축인 1961년생(약 80만 4천여 명)이 만 65세 노인 인구에 대거 진입하는 해이기 때문입니다. 이 세대는 이전 세대들에 비해 부동산과 금융자산 축적률이 상대적으로 높은 ‘액티브 시니어(Active Senior)’입니다.
보건복지부 자료에 따르면, 전체 65세 이상 노인 인구 중 하위 70%를 정확히 맞추기 위해 2026년 선정기준액을 전년 대비 무려 8.3%나 인상했습니다. 즉, 기준 컷오프(Cut-off) 금액이 대폭 상향되었기 때문에, 작년에는 아슬아슬하게 탈락했던 분들도 2026년에는 새롭게 수급 자격을 얻을 확률이 매우 높아졌다는 뜻입니다. 사실 저도 이 대목에서 부모님이 내년에는 혜택을 받으실 수 있겠다는 희망을 보았거든요!
2. 2026년 확정! 소득하위 70% 기초연금 선정기준액 💰
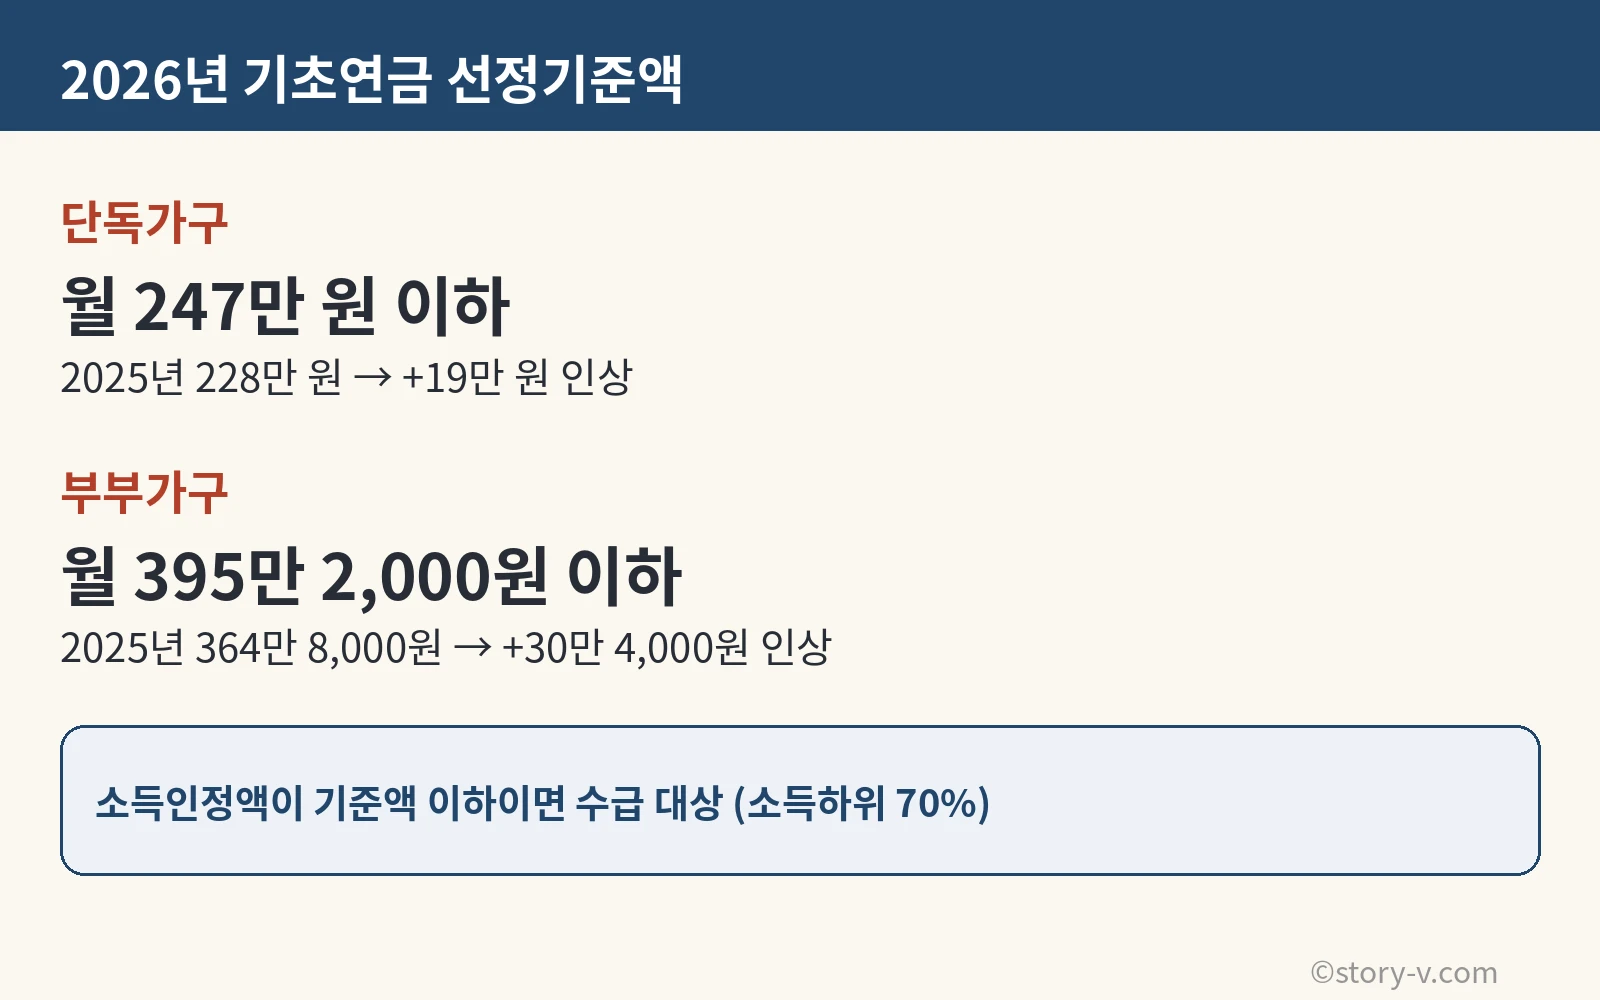
먼저 가장 많은 분들이 궁금해하시는 2026년 기초연금 선정기준액 (소득인정액)부터 명확히 짚고 넘어가겠습니다.
| 가구 형태 | 2025년 기준액 | 2026년 확정 기준액 | 인상폭 |
|---|---|---|---|
| 단독가구 | 228만 원 | 월 247만 원 이하 | + 19만 원 |
| 부부가구 | 364만 8,000원 | 월 395만 2,000원 이하 | + 30만 4,000원 |
표에서 보시듯 단독가구는 월 소득인정액이 247만 원 이하, 부부가구는 395만 2,000원 이하라면 기초연금을 수령하실 수 있습니다. 이때 받을 수 있는 기초연금 최대 수령액 역시 전년도 소비자물가변동률(2.1%)이 반영되어 인상되었습니다. 단독가구는 월 최대 34만 9,700원(연 419만 원), 부부가구는 월 최대 55만 9,520원(연 671만 원)을 수령하게 됩니다. 매월 꼬박꼬박 들어오는 이 금액, 노후 생활비에 정말 큰 보탬이 되겠죠?
3. 함정에 빠지지 마세요! ‘소득인정액’ 계산의 비밀 🔍
여기서 가장 많이들 오해하시는 부분이 있습니다. “어? 나 한 달에 국민연금 100만 원 받고 폐지 주워서 50만 원 버는데, 그럼 150만 원이니까 당연히 기초연금 나오겠네?”라고 생각하시는 경우입니다.
하지만 정부가 말하는 ‘소득인정액’은 단순히 매월 통장에 꽂히는 현금 수입만을 의미하지 않습니다. 공식은 다음과 같습니다.
① 소득평가액: 일해서 번 돈은 대폭 깎아줍니다 (근로소득공제)
다행히 정부는 어르신들이 열심히 일해서 번 돈(근로소득)에 대해서는 엄청난 페이버(Favor)를 줍니다. 2026년 최저임금(10,320원) 인상분을 반영하여, 기본 근로소득 공제액이 116만 원으로 상향되었습니다.
계산식: (월 근로소득 - 116만 원) × 0.7
예를 들어, 아버님이 경비원으로 월 200만 원의 급여를 받으시고 국민연금을 40만 원 받으신다고 가정해 볼까요? (200만 원 – 116만 원) × 0.7 = 58만 8천 원입니다. 여기에 국민연금 40만 원(공적 이전소득은 100% 반영)을 더하면, 소득평가액은 월 98만 8천 원으로 뚝 떨어집니다. 200만 원 넘게 버시지만 서류상 소득은 100만 원도 안 되는 마법이죠!
🧮 2026년 근로소득 ‘소득평가액’ 자동 계산기
* 국민연금 등 다른 소득이 없고 오직 근로소득(월급)만 있을 때의 서류상 인정 금액을 계산합니다. (3개월 이상 상시 근로자 기준)
② 재산의 소득환산액: 집과 자동차가 내 발목을 잡는다?
사실 가장 많이 탈락하는 이유가 바로 ‘재산’입니다. 보유하고 계신 집(부동산), 은행 예적금, 자동차 등이 모두 ‘소득’으로 변환되어 계산되기 때문이죠.
- 기본재산공제: 최소한의 주거 유지를 위해 지역별로 집값을 공제해 줍니다. 서울 등 대도시는 1억 3,500만 원, 중소도시는 8,500만 원, 농어촌은 7,250만 원을 깔고 시작합니다.
- 금융재산공제: 통장에 있는 돈, 주식 등에서 생활준비금 명목으로 2,000만 원을 일괄 공제해 줍니다.
- 환산율: 남은 재산 가액에 연 4%를 곱한 뒤 12개월로 나누어 ‘월 소득’으로 둔갑시킵니다.
⚠️ 주의: 자동차는 무서운 감점 요인입니다!
만약 4,000만 원 이상이거나 배기량 3,000cc 이상의 고급 승용차를 보유하고 계시다면? 자동차 가액 전체가 한 달 소득으로 잡혀버립니다. 즉, 4천만 원짜리 차가 있으면 내 월 소득이 4천만 원으로 잡혀 기초연금은 무조건 탈락입니다. (생업용, 국가유공자용 등은 예외) “차 잘못 바꾸면 기초연금 못 받는다”는 말이 이래서 나온 것입니다.
4. 2026년 기준 중위소득 및 기초생활보장/국가장학금 변화 📈
지금까지 노년층을 위한 기초연금 기준을 보셨다면, 이번에는 청장년층과 대학생 자녀를 둔 가정이 꼭 알아야 할 ‘기준 중위소득’ 변화를 살펴보겠습니다. 중위소득은 전 국민을 소득순으로 줄 세웠을 때 딱 한가운데 있는 사람의 소득을 말합니다.
정부 중앙생활보장위원회는 고물가와 민생의 어려움을 반영하여 2026년 4인가구 기준 중위소득을 전년 대비 무려 6.51% 파격 인상된 649만 4,738원으로 결정했습니다. 1인 가구는 무려 7.2% 오른 256만 4,238원입니다.
📌 급여별 선정 기준표 (4인 가구 기준)
- 생계급여 (중위소득 32% 이하): 207만 8,316원 이하. 이분들에게는 정부가 부족한 만큼의 현금을 직접 쏴줍니다. 생계급여 대상자 선정 기준이 32%로 확대되면서 사각지대가 크게 줄었습니다.
- 의료급여 (중위소득 40% 이하): 259만 7,895원 이하. 큰 병원비와 약값 부담을 대폭 줄여줍니다. 특히 2026년부터는 의료급여의 악명 높았던 ‘부양의무자 기준’이 중증장애인을 시작으로 대폭 완화 및 단계적 폐지 수순을 밟고 있어 5만 명 이상이 추가 혜택을 볼 전망입니다.
- 주거급여 (중위소득 48% 이하): 311만 7,474원 이하. 전월세 비용(임차급여)을 지원하거나 집 수리를 도와줍니다.
- 교육급여 (중위소득 50% 이하): 324만 7,369원 이하. 초중고 자녀의 교육활동 지원비가 연평균 6% 이상 인상되었습니다.
🎓 2026 국가장학금 소득분위 (학자금 지원구간)
대학생 국가장학금 역시 이 ‘기준 중위소득’을 기반으로 산정됩니다. 내가 속한 소득 구간(분위)에 따라 지원받을 수 있는 금액이 달라지죠.
보통 국가장학금 전액 지원에 가까운 혜택을 받으려면 ‘소득 8구간 (기준 중위소득 200% 이하)’ 안에 들어와야 합니다. 2026년 4인 가구 기준으로 중위소득이 649만 원 수준이니, 소득 8구간 경곗값은 대략 월 소득인정액 1,298만 원 이하가 됩니다. 맞벌이 부부라도 충분히 국가장학금의 혜택을 노려볼 수 있는 굉장히 넉넉해진 수치입니다. 자녀 등록금으로 등골 휘던 부모님들께는 가뭄의 단비 같은 소식이죠.
5. 독자들이 가장 궁금해하는 자주 묻는 질문 (FAQ) ❓
지금까지 복잡한 정책들을 최대한 쉽게 풀어보았는데요. 여전히 헷갈리는 개별 사례들을 위해 가장 질문이 많은 5가지를 FAQ로 정리했습니다. 질문을 클릭하시면 상세한 답변을 보실 수 있습니다!
📝 핵심 요약 카드 (이것만은 꼭 캡처해두세요!)
📌 2026 대한민국 3대 복지 컷오프 요약
- ✅ 기초연금 (소득하위 70%): 단독 247만 원 / 부부 395만 2,000원 이하
- ✅ 기초연금 최대 수령액: 단독 34만 9,700원 / 부부 55만 9,520원
- ✅ 기본 중위소득 (4인 가구): 월 649만 4,738원 (역대 최고 6.51% 인상)
- ✅ 근로소득 기본공제: 월 116만 원 (일하는 어르신 우대)
- ✅ 주요 주의사항: 고급 자동차(4천만 원 초과), 자녀 집 무료임차소득, 지역별 기본재산공제 한도액(대도시 1.35억) 체크 필수!
제 글이 조금이나마 2026년 복지 정책을 이해하시는 데 도움이 되셨나요? 복지는 아는 만큼 보이고, 챙기는 만큼 혜택을 받는 구조입니다. 이 글을 읽으신 여러분과 부모님 모두 빠짐없이 정당한 혜택을 챙기셨으면 하는 바람입니다. 긴 글 읽어주셔서 대단히 감사합니다! 😊