

안녕하세요! 벌써 2026년의 첫 학기를 준비하는 시기가 왔네요. 사실 저도 대학 시절 등록금 고지서를 처음 받았을 때 그 막막함을 잊지 못합니다. “이 큰돈을 어떻게 마련하지?”라는 걱정부터, “나중에 빚쟁이가 되면 어쩌나” 하는 두려움까지… 아마 지금 이 글을 클릭하신 여러분도 비슷한 마음이실 거예요.
하지만 너무 걱정 마세요. 우리나라의 학자금 대출 제도는 생각보다 매우 촘촘하게 잘 짜여 있습니다. 특히 2026년에는 지원 대상과 혜택이 더욱 확대되었거든요. 오늘 제가 형, 누나 혹은 선배의 마음으로 취업 후 상환 방식부터 일반 상환, 그리고 많은 분이 놓치시는 생활비 대출 활용법까지 하나하나 꼼꼼하게 짚어드릴게요. 긴 글이지만 끝까지 읽으시면 수백만 원의 이자를 아끼는 지혜를 얻으실 수 있을 겁니다! 😊

1. 2026년 학자금 대출 유형 4가지 완벽 비교 🔍
학자금 대출은 단순히 ‘돈을 빌리는 것’이 아닙니다. 어떤 방식을 선택하느냐에 따라 여러분의 20대와 30대의 경제적 자유도가 달라지죠. 현재 한국장학재단에서 운영하는 핵심 유형 4가지를 표로 먼저 정리해 드릴게요.
| 구분 | 취업 후 상환 | 일반 상환 | 농촌출신 대학생 |
|---|---|---|---|
| 상환 시점 | 소득 발생 시부터 | 대출 직후(거치기간 가능) | 졸업 후 일정 기간 뒤 |
| 이자율 | 변동금리 (저리) | 고정금리 | 무이자 |
| 대상 요건 | 학자금 지원 8구간 이하 | 모든 구간 (만 55세 이하) | 농어업 종사자 자녀 |
가장 인기가 많은 것은 단연 ‘취업 후 상환 학자금 대출(ICL)’입니다. 저도 학창 시절에 이 제도를 이용했었는데요, 공부하는 동안 이자 낼 걱정이 없다는 게 심리적으로 정말 큰 위안이 되더라고요. 반면, 부모님 소득이 높아 지원 구간에 해당하지 않는다면 ‘일반 상환’을 고려해야 합니다.



2. 취업 후 상환 대출, 왜 가장 유리할까? 💡
그니까요, 이 제도의 핵심은 ‘기다려준다’는 것입니다. 일반적인 은행 대출은 빌린 다음 달부터 바로 원금이든 이자든 갚아야 하잖아요? 하지만 취업 후 상환 대출은 여러분이 졸업을 하고, 취업을 해서, ‘기준 소득(2026년 기준 약 2,700만 원 선)’ 이상의 월급을 받을 때까지 국가가 상환 의무를 유예해 줍니다.
“공부할 때는 공부에만 집중하세요. 돈은 나중에 벌 때 갚으세요.”라는 철학이 담긴 셈이죠.
특히 2026년부터는 저소득층(지원 1~5구간) 학생들의 경우, 재학 기간뿐만 아니라 졸업 후 상환 시작 전까지 발생하는 이자도 면제되는 혜택이 강화되었습니다. 사실상 원금만 갚으면 되는 구조라 안 쓰면 손해라는 말이 나올 정도예요.


3. 예상 상환액 미리보기 (인터랙티브 계산기) 🔢
나의 대출 이자 계산기 💰
빌릴 총 금액과 예상 연 이자율(2026년 기준 약 1.7% 예상)을 입력해보세요.

4. 생활비 대출, 현명하게 활용하는 꿀팁 🍱
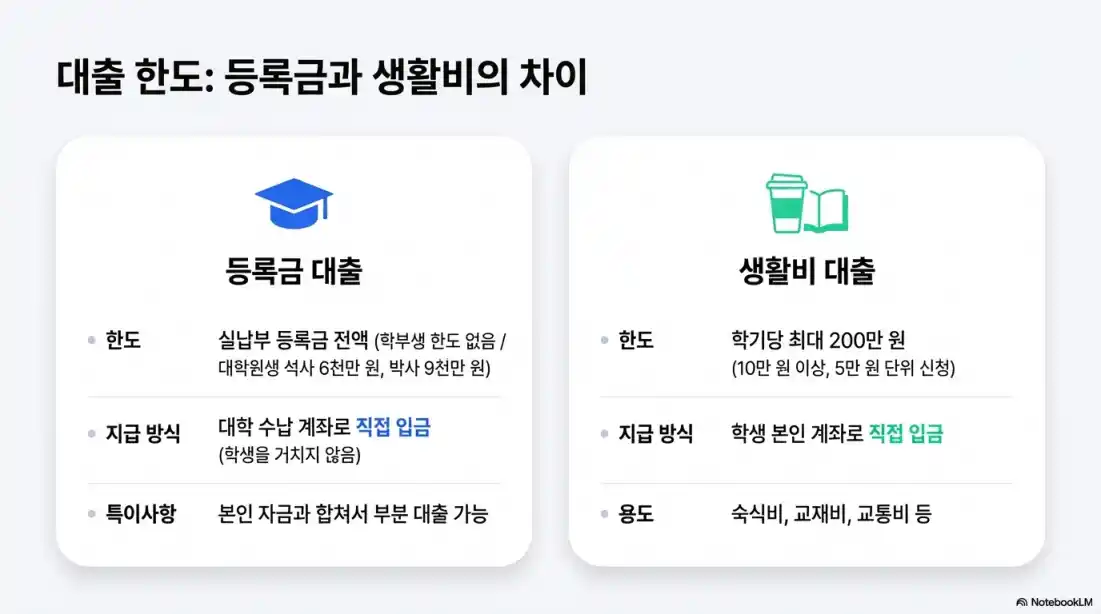
학자금 대출은 등록금만 빌려주는 게 아닙니다. 학기당 최대 200만 원까지 ‘생활비’를 빌려주는데요. 사실 대학 생활하다 보면 책값, 식비, 자취방 월세 등 숨만 쉬어도 나가는 돈이 장난 아니잖아요?
- ✔️ 우선 대출 제도: 등록금을 내기 전이라도 학기당 50만 원까지는 미리 빌려 쓸 수 있습니다. 급한 교재비나 생활비로 요긴하죠.
- ✔️ 분할 실행: 200만 원을 한 번에 다 받지 말고, 한 달에 50만 원씩 나눠서 받을 수도 있습니다. 계획적인 소비가 가능해집니다.
하지만 주의하세요! 생활비 대출도 결국 갚아야 할 ‘빚’입니다. 당장 통장에 큰돈이 들어온다고 해서 평소 갖고 싶던 태블릿이나 옷을 사는 데 써버리면, 나중에 사회초년생 때 큰 짐으로 돌아올 수 있어요. 저도 2학년 때 무턱대고 받았다가 졸업 후에 후회했던 기억이 납니다. 꼭 필요한 만큼만 신청하는 절제가 필요해요.
5. 자주 묻는 질문(FAQ) ❓
📌 3줄 요약 핵심 정리
1. 소득 8구간 이하라면 무조건 ‘취업 후 상환’이 유리!
2. 중도 상환 수수료가 없으니 여유 생길 때마다 갚기!
3. 생활비 대출은 꼭 필요한 만큼만 나눠서 실행하기!
※ 본 포스팅은 2026년 기준 한국장학재단 정책을 기반으로 작성되었습니다. 개별적인 상황에 따라 대출 조건이 달라질 수 있으므로, 반드시 한국장학재단 공식 홈페이지를 통해 최종 확인하시기 바랍니다.
본 내용은 정보 제공 목적으로 작성되었으며 전문가의 상담을 대신할 수 없습니다.


